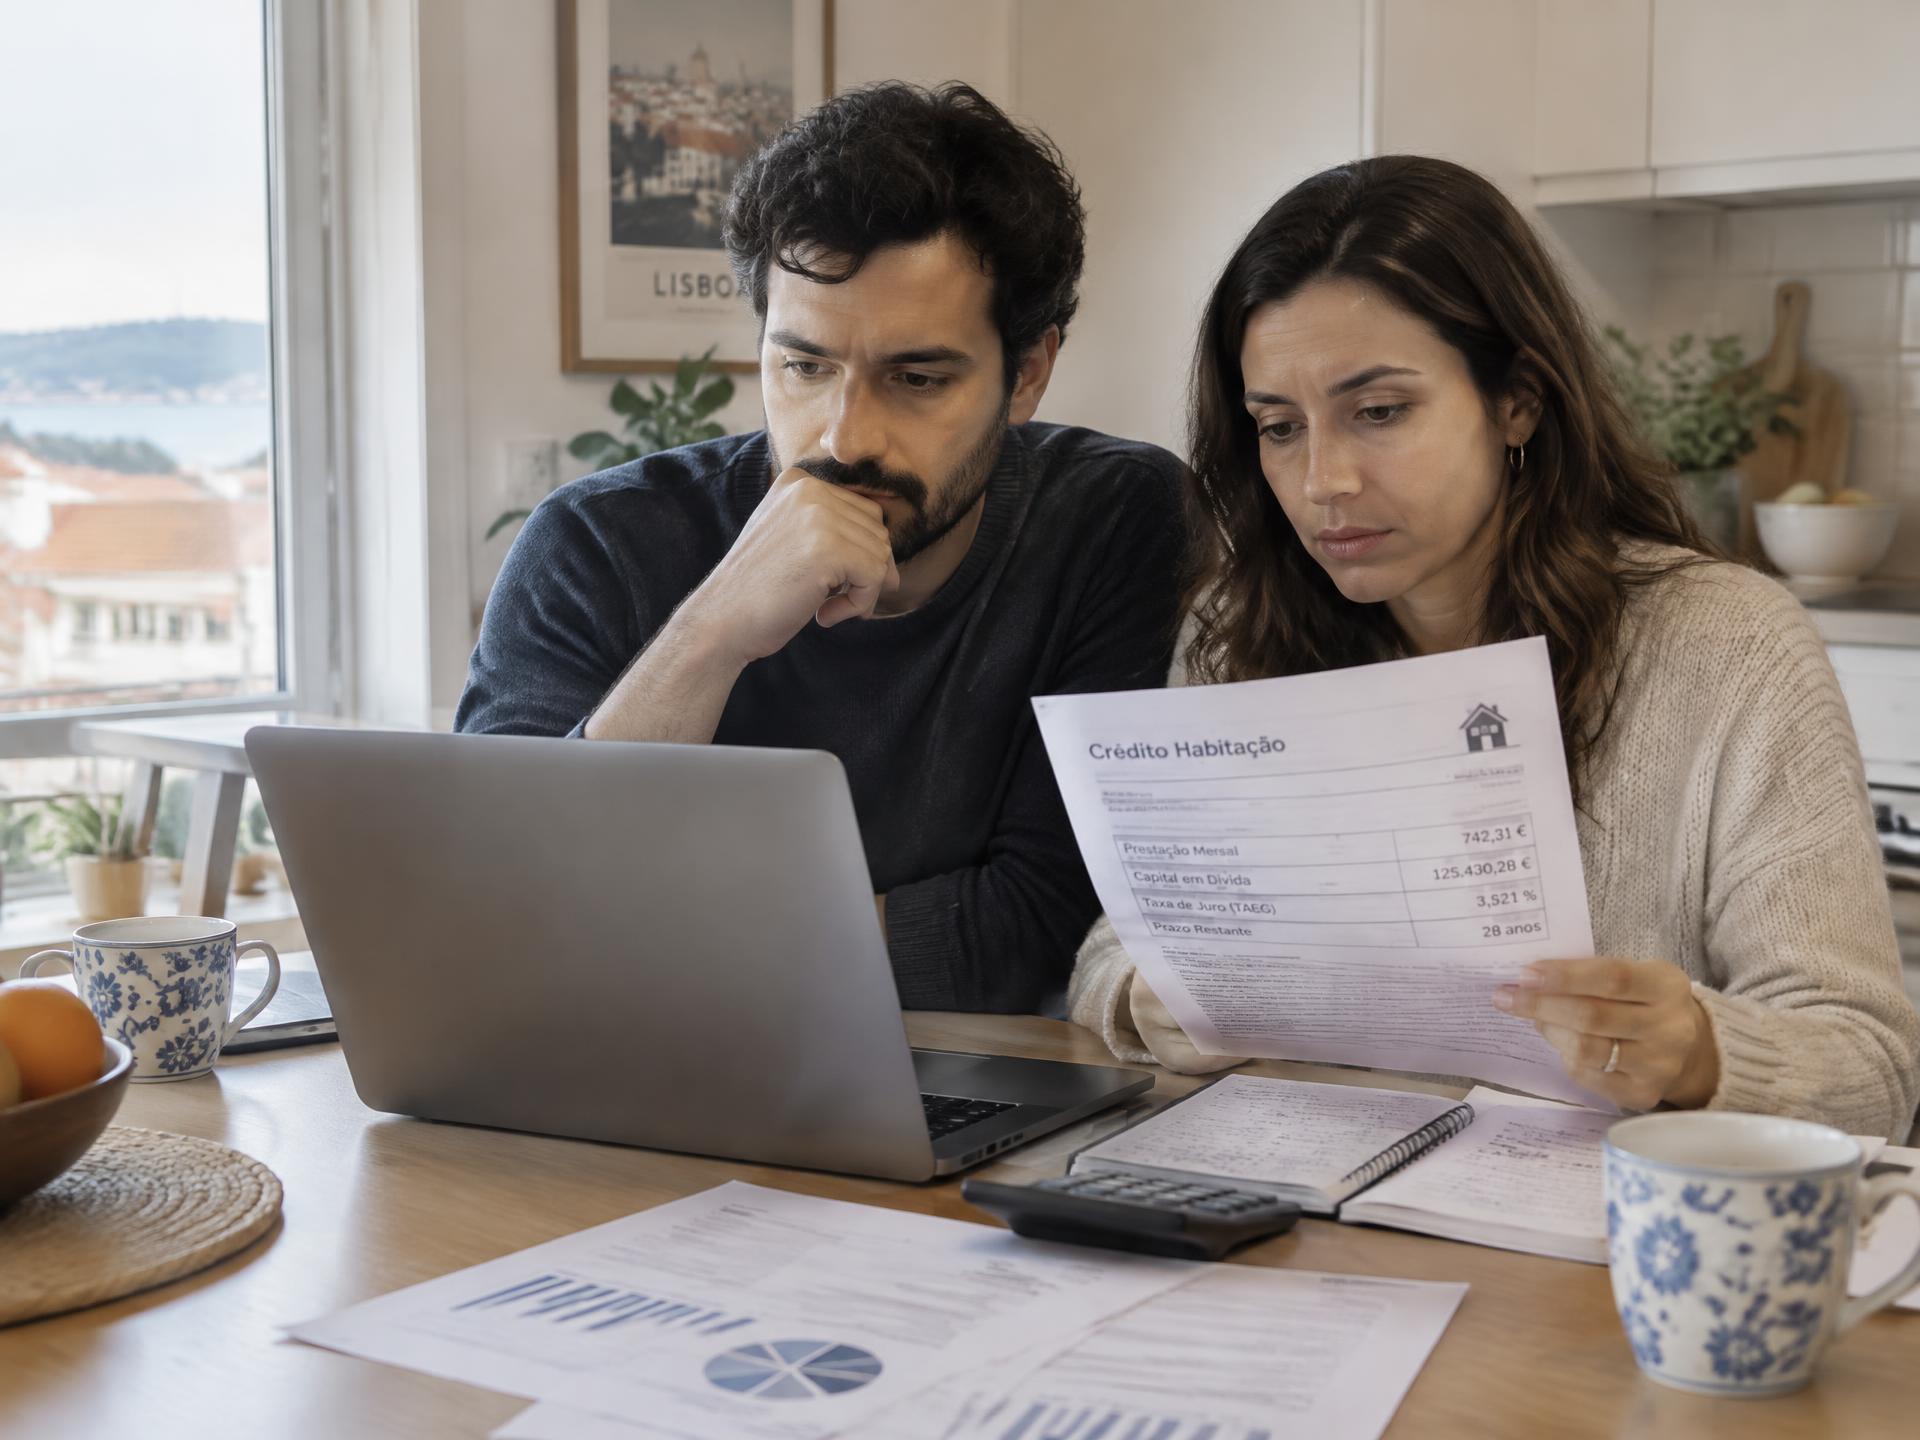
Fez as contas, o número deu certo, e mesmo assim o banco disse que não. Não está sozinho, e há uma explicação concreta para isso. Desde 1 de agosto de 2026, as regras que decidem quanto pode pedir emprestado mudaram, e a conta que o banco faz já não é a mesma que fez.
Este artigo explica, com dados oficiais, o que mudou, quanto isso lhe tira (ou dá) em capital, e como saber o seu número real antes de se apaixonar por uma casa.
O que mudou a 1 de agosto de 2026
Em julho de 2026, o Banco de Portugal aprovou a Recomendação Macroprudencial n.º 1/2026, que substituiu as regras em vigor desde 2018. As novas regras aplicam-se a todos os contratos cuja avaliação de solvabilidade seja feita a partir de 1 de agosto de 2026. Há três mudanças que o afetam diretamente:
1. A taxa de esforço máxima desceu de 50% para 45%. Este é o coração da mudança. A taxa de esforço, que o Banco de Portugal chama tecnicamente de DSTI (debt service-to-income), mede o peso de todas as prestações de crédito no rendimento líquido mensal. O banco recomenda agora que a soma das prestações não ultrapasse 45% do que ganha líquido, em vez dos 50% anteriores.
2. A margem de exceções encolheu. Antes, os bancos podiam conceder até 15% do crédito de cada semestre acima do limite da taxa de esforço, agora essa margem desceu para 10%, e cada decisão acima do limite tem de ser justificada. Traduzindo: há muito menos espaço para o banco "abrir uma exceção" ao seu caso.
3. Os prazos foram simplificados e alargados para os mais jovens. Antes existiam três escalões de idade (40, 37 e 35 anos). Agora existem apenas dois: até aos 35 anos pode pedir até 40 anos de prazo; acima dos 35, o máximo é 35 anos. Na prática, quem tem entre 30 e 35 anos ganhou três anos de prazo face às regras anteriores, o que reduz a prestação mensal.
Porque é que a sua conta e a do banco não batem certo?
Aqui está o detalhe que apanha quase toda a gente desprevenida: a taxa de esforço que calcula não é a que o banco calcula.
Divide a prestação pelo seu rendimento e vê um número, o banco, antes de fazer essa divisão, aplica dois agravamentos definidos na recomendação.
O primeiro é um choque na taxa de juro. O banco não calcula a prestação com a taxa que vai oferecer, calcula com uma taxa mais alta, para testar se aguentaria uma subida. Como quase todos os créditos habitação passam dos 10 anos, o agravamento aplicado é de 1,5 pontos percentuais sobre a taxa. Isto aplica-se ao crédito de taxa variável e à fase variável dos créditos de taxa mista.
O segundo é uma redução de rendimento após os 70 anos. Se o seu contrato terminar depois de fazer 70 anos, o banco é obrigado a assumir que o seu rendimento será mais baixo nessa fase, com uma quebra de pelo menos 20%, proporcional ao peso dos anos acima dos 70 no prazo total. Isto não se aplica se já estiver reformado quando pede o crédito, mas pode apertar bastante as contas de quem pede crédito depois dos 40.
É por causa destes dois choques que muita gente com "contas certas" leva um não. O número que interessa não é o seu, é o do banco, depois dos agravamentos.
Quanto é que isto lhe tira, em euros?
Os cinco pontos percentuais parecem pouco no papel, mas não são. Um exemplo simples e oficial: um agregado com 2.000€ de rendimento mensal líquido podia, com a regra dos 50%, suportar uma prestação de 1.000€. Com a nova regra dos 45%, esse limite desce para 900€. São 100€ por mês de prestação a menos que o banco aceita e, ao longo de um crédito típico, isso traduz-se em quase 19.000€ a menos de capital que consegue pedir com o mesmo salário, ou seja: a casa que conseguia financiar em julho pode ter ficado fora do seu alcance em agosto, sem o seu salário ter mudado um cêntimo. Este é exatamente o tipo de surpresa que vale a pena descobrir antes de começar a visitar imóveis.
O outro lado: o prazo mais longo pode compensar (em parte)
Nem tudo aperta. Para quem tem até 35 anos, o alargamento do prazo máximo para 40 anos é um alívio real, porque diluir o crédito por mais anos reduz a prestação mensal e é precisamente a prestação que conta para a taxa de esforço.
Mas atenção a dois pontos: primeiro, a idade que conta é a que tem na data da avaliação de solvabilidade do banco, não na data da escritura. Quem faz 36 anos entre a análise e a escritura mantém os 40 anos. Segundo, prazos mais longos significam prestação mais baixa hoje, mas muitos mais juros pagos no total. Um prazo maior resolve o acesso ao crédito, não o custo do crédito.
Há ainda um limite que não está na recomendação e que muita gente esquece: a idade máxima no fim do contrato, definida por cada banco. A maioria exige que não passe os 75 anos no último mês do contrato, alguns aceitam 80. Para quem pede crédito depois dos 40, é frequentemente este limite, e não a lei, que decide o prazo possível.
Contexto: porque é que isto está a acontecer agora
Estas regras não caíram do céu. O Banco de Portugal justificou a revisão com o forte crescimento do crédito às famílias, o aumento do montante médio dos empréstimos e o agravamento dos indicadores de risco. Portugal continua entre os países europeus com os prazos mais longos: a maturidade média das novas operações mantém-se acima dos 30 anos, quando na maioria da Europa fica entre os 20 e os 25.
E há um fator conjuntural a somar-se: a Euribor voltou a subir e aproxima-se dos 3%, o que encarece as prestações e faz subir a taxa de esforço de quem contrata ou revê o crédito. Regras mais apertadas mais juros mais altos é igual a margem para comprar casa mais estreita dos dois lados ao mesmo tempo. Por isso é que saber o seu número exato deixou de ser um detalhe e passou a ser o primeiro passo de qualquer processo de compra.
O que deve fazer antes de procurar casa?
O erro mais caro no mercado atual é começar pela casa e só depois pensar no financiamento. Com as novas regras, a ordem certa é a inversa.
Calcule a sua taxa de esforço real, contando com o choque de 1,5 pontos na taxa e com todos os créditos que já tem (automóvel, pessoal, cartões).
Descubra o seu limite de capital com o rendimento atual, antes de se comprometer emocionalmente com um imóvel.
Verifique o seu prazo máximo em função da idade na avaliação e do limite de idade do fim do contrato.
Só depois defina a gama de preços das casas que fazem sentido visitar.
Fazer esta análise cedo evita a frustração de perder uma casa por causa de um "não" que era previsível e coloca-o(a) numa posição muito mais forte para negociar, porque sabe exatamente até onde pode ir.
Partilhe este artigo nas suas redes sociais